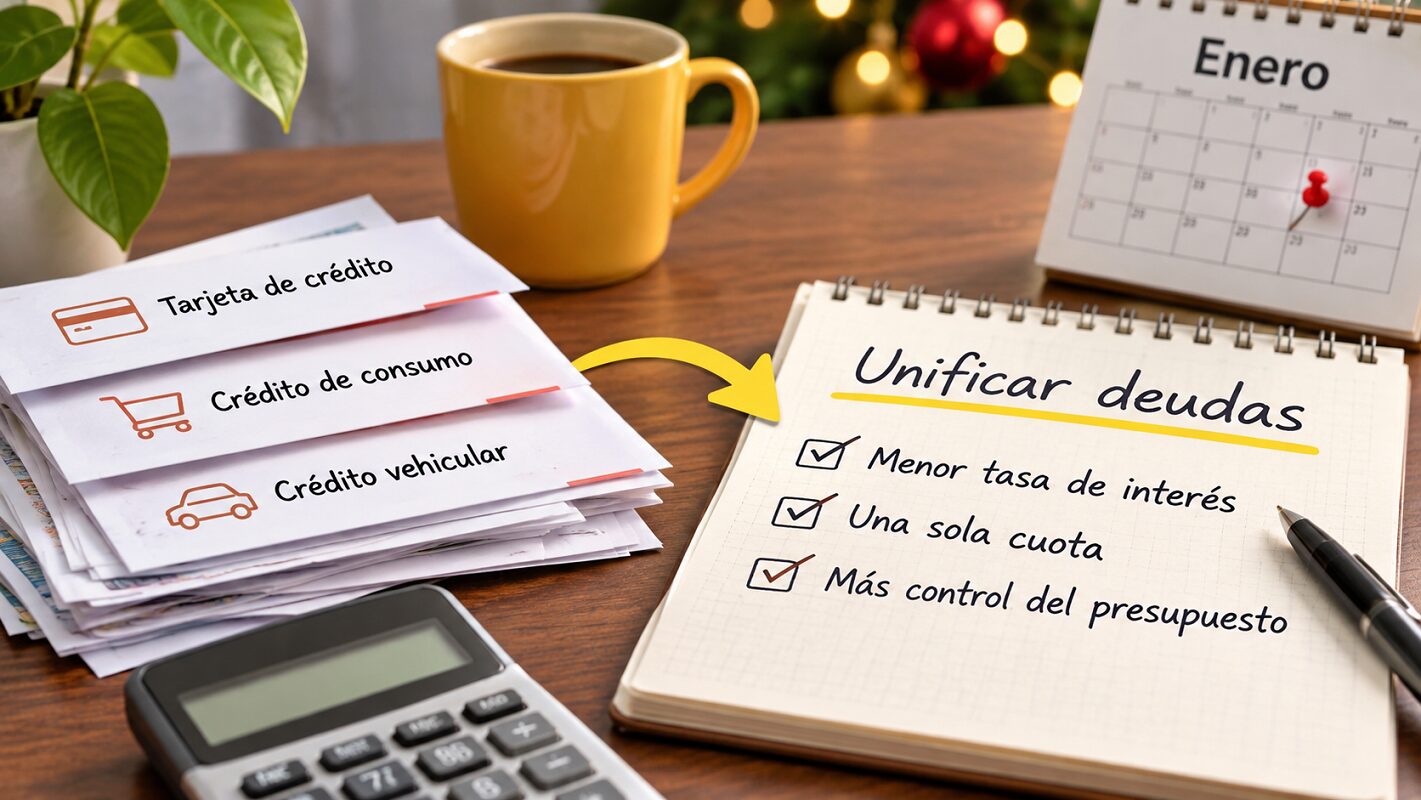
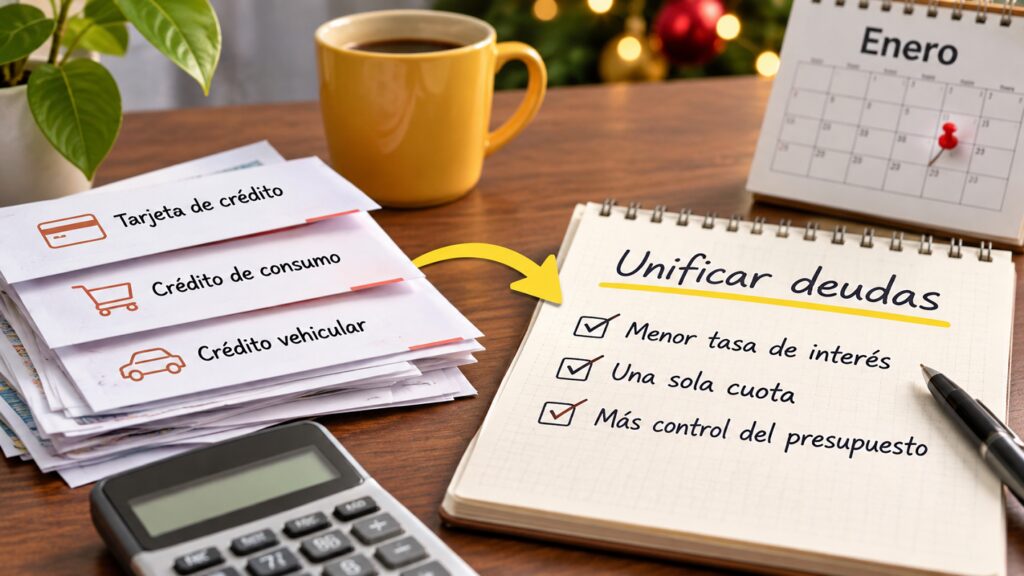
Cuando se acercan las fiestas de fin de año, los gastos suelen aumentar y las obligaciones financieras pueden convertirse en una preocupación para el presupuesto familiar. La compra de cartera es una alternativa que permite reunir varias deudas en un solo crédito, con una única cuota y condiciones que pueden resultar más favorables, especialmente cuando se consigue una tasa de interés inferior a la que se paga actualmente. Antes de solicitarla, conviene revisar cuánto debes, cuánto pagas cada mes y si unificar esas obligaciones realmente te ayudará a comenzar enero con mayor tranquilidad financiera.
Cuándo conviene y cuándo no
Unificar las deudas puede ser una buena decisión cuando tienes varios compromisos financieros con diferentes fechas de pago, cuotas que consumen buena parte de tus ingresos o intereses que dificultan reducir el saldo pendiente. En lugar de administrar varias obligaciones por separado, puedes concentrarlas en un solo crédito y tener una fecha de pago mensual.
Uno de los principales beneficios potenciales es conseguir una tasa de interés más baja. Si las condiciones del nuevo crédito son mejores que las de las obligaciones actuales, una mayor proporción de cada cuota podría destinarse a reducir el capital y no únicamente a cubrir intereses. También puede facilitar la organización del presupuesto, porque disminuye la cantidad de pagos que debes recordar durante el mes.
Sin embargo, no siempre es conveniente. Si la nueva obligación extiende demasiado el plazo, podrías terminar pagando más intereses en total, aunque la cuota mensual sea menor. Tampoco tiene mucho sentido consolidar deudas cuando los costos asociados a la operación superan el ahorro esperado o cuando tus obligaciones actuales están próximas a terminar.
Por eso, antes de tomar una decisión, es importante revisar las condiciones particulares de la propuesta. Banco Finandina ofrece este producto para unificar deudas de crédito y gestionar los pagos en una sola obligación. Entre las condiciones generales publicadas por la entidad se encuentran ser empleado con ingresos desde dos salarios mínimos mensuales legales vigentes y tener entre 21 y 64 años. La solicitud se realiza en línea, con firma electrónica y gestión de los pagos de las obligaciones incluidas.
Pasos para solicitarla y qué documentos tener listos
El primer paso consiste en identificar todas las deudas que deseas reunir. Para hacerlo, prepara una relación de tus tarjetas de crédito, créditos de consumo y demás obligaciones que puedan ser consideradas dentro de la solicitud. Anota el saldo pendiente, la cuota mensual, la tasa de interés y el tiempo que falta para terminar de pagar cada una.
Después, revisa las condiciones del producto y completa el formulario de solicitud en línea. En el proceso de Banco Finandina, la entidad indica que, una vez presentada la solicitud, realiza la evaluación correspondiente. Si el crédito es aprobado, el siguiente paso es firmar digitalmente los documentos desde el celular. Posteriormente, el banco gestiona los pagos de las deudas incluidas en la operación.
Para facilitar el trámite, conviene tener preparados algunos documentos y datos:
- Documento de identidad vigente.
- Extractos recientes de las obligaciones que deseas unificar.
- Saldos actualizados de cada deuda.
- Información sobre las cuotas, tasas de interés y fechas de pago.
- Datos laborales y soportes de ingresos que permitan conocer tu capacidad de pago.
Esta lista funciona como preparación para la solicitud, no como una relación oficial de requisitos obligatorios. La documentación específica puede variar según la evaluación y las condiciones del producto. Lo recomendable es confirmar con la entidad qué soportes necesita antes de completar el proceso.
Cómo comparar la cuota actual con la nueva
Uno de los errores más comunes al evaluar una compra de cartera es fijarse únicamente en cuánto bajará la cuota mensual. Aunque liberar dinero cada mes puede ser conveniente, también necesitas conocer el costo total de la nueva obligación.
Para hacer una comparación sencilla, suma las cuotas mensuales de todas tus deudas actuales. Después, revisa la propuesta de unificación y compara ese resultado con la nueva cuota. La diferencia te permitirá identificar cuánto dinero podrías liberar cada mes.
Por ejemplo, si actualmente destinas una parte importante de tus ingresos a pagar tres obligaciones distintas, una cuota unificada podría ayudarte a distribuir mejor el presupuesto. Sin embargo, esa diferencia mensual no representa necesariamente un ahorro definitivo: debes revisar también la tasa de interés, el plazo y el valor total que terminarás pagando.
Hay tres aspectos que conviene analizar antes de aceptar:
- La cuota mensual: debe ajustarse a tus ingresos y permitirte cubrir otros gastos esenciales sin recurrir nuevamente al crédito.
- El plazo de financiación: un periodo más largo puede reducir el valor de cada pago, pero también aumentar el costo total de la deuda.
- Los intereses y costos adicionales: compara las condiciones de las obligaciones actuales con las de la nueva propuesta. Solicita información sobre cualquier costo asociado y revisa el valor total antes de firmar.
La mejor alternativa no siempre es la que ofrece la cuota más baja, sino aquella que permite cumplir con los pagos sin comprometer el presupuesto y que representa una mejora real frente a las condiciones anteriores.
Hábitos para no volver a endeudarse
Unificar las obligaciones puede ayudar a recuperar el orden financiero, pero no resuelve por sí solo los hábitos que llevaron a acumular varias deudas. Para que la reorganización funcione a largo plazo, es importante acompañarla con algunos cambios en la administración del dinero.
Elabora un presupuesto mensual que incluya ingresos, gastos fijos, alimentación, transporte, servicios y compromisos financieros. También establece un límite para los gastos variables y evita utilizar nuevamente el crédito como una extensión de tus ingresos.
Otro hábito útil es destinar una parte del dinero disponible a un fondo para imprevistos. Contar con un ahorro, incluso si comienza con aportes pequeños, puede evitar que una emergencia termine convertida en una nueva deuda.
Finalmente, revisa periódicamente tus gastos y procura pagar las obligaciones a tiempo. Comenzar enero con una estructura financiera más organizada es una buena oportunidad para establecer objetivos realistas, controlar el uso del crédito y construir una relación más saludable con el dinero.